
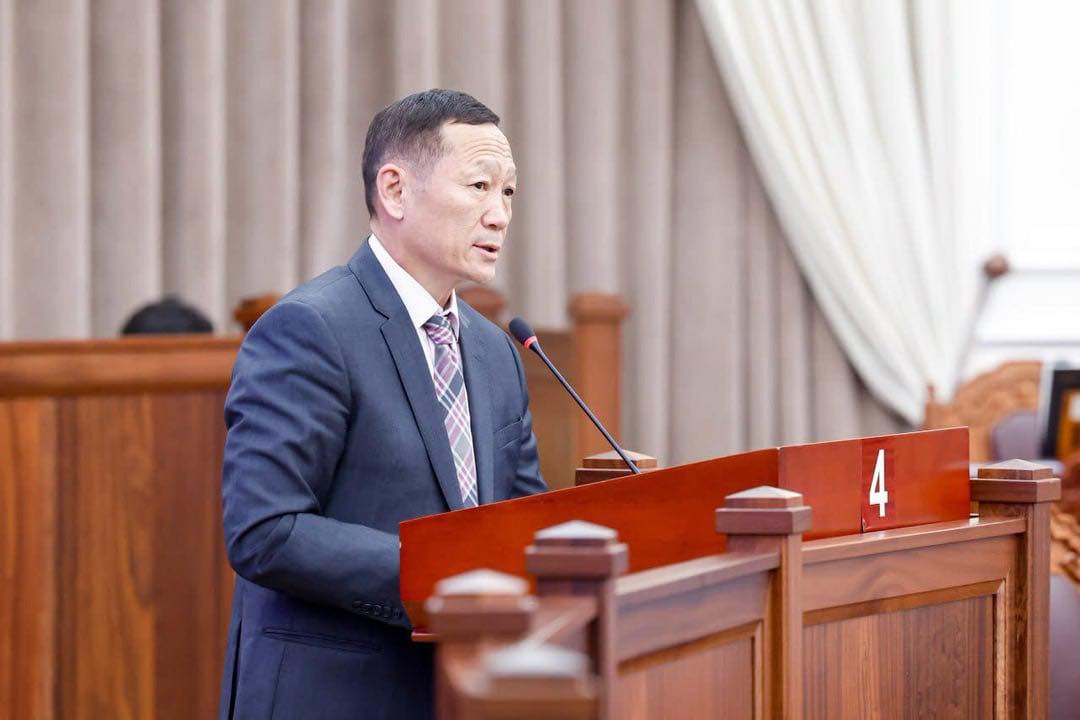
Монгол Улсын Ерөнхий аудитор С.Магнайсүрэн 2026 оны есдүгээр сарын 26-ны өдөр Улсын Их Хурлын чуулганы нэгдсэн хуралдаанд 2027 оны төсвийн төсөлд өгсөн аудитын дүгнэлтийг танилцууллаа.
2027 оны нэгдсэн төсвийн тэнцвэржүүлсэн орлогыг 41 их наяд 280 тэрбум төгрөг, нийт зарлага болон цэвэр зээлийг 43 их наяд 586 тэрбум төгрөг, төсвийн алдагдлыг 2 их наяд 306 тэрбум төгрөг буюу ДНБ-ий 2.0 хувиар тооцсон байна.
Аудитын дүгнэлтээр 2027 оны төсвийн төсөл Төсвийн тогтвортой байдлын тухай хуульд заасан шаардлагыг хангаж, урт, дунд хугацааны хөгжлийн бодлогыг хэрэгжүүлэхэд чиглэсэн хэдий ч төсвийн зарлагын өсөлт, орлогын эх үүсвэрийн хамаарал болон хөрөнгө оруулалтын төлөвлөлтийн эрсдэлүүд байгааг тэмдэглэжээ.
Тодруулбал, төсвийн орлогын өсөлтөд уул уурхайн салбар болон төрийн өмчит компанийн ногдол ашиг өндөр нөлөө үзүүлж байгаа нь гадаад зах зээл болон түүхий эдийн үнийн хэлбэлзлээс үүдэлтэй эрсдлийг нэмэгдүүлж байгааг аудит онцолсон байна.
Мөн төсвийн төсөлтэй хамт дунд хугацааны төсвийн хүрээний мэдэгдэлд оруулсан өөрчлөлт нь төсвийн тогтвортой байдлын зарчим, дунд хугацааны төлөвлөлтийн ач холбогдолд сөргөөр нөлөөлж байгааг дүгнэжээ.
Төсвийн зарлага өмнөх оноос 32.2 хувиар өсөхөөр төлөвлөгдсөн ба үүнд төрийн албан хаагчдын цалин, суурь тэтгэврийг нэмэгдүүлэхэд 2.1 их наяд төгрөг зарцуулахаар тусгажээ. Энэ нь өрхийн орлого болон эдийн засгийн дотоод эргэлтийг дэмжих боловч эрэлтээс үүдсэн инфляцийн эрсдэл үүсгэж болзошгүйг аудит санааруулсан байна.
Монгол Улсын Төрийн аудитын байгууллагаас зарим төсвийн ерөнхийлөн захирагчийн төсөвт бүрэн нотлогдоогүй, Төрийн хэмнэлтийн тухай хуульд нийцээгүй, хөтөлбөрийн үр дүнгийн үзүүлэлттэй уялдаагүй нийт 21.1 тэрбум төгрөгийн зардлыг бууруулах боломжтой гэж дүгнэжээ.
Хөрөнгө оруулалтын төлөвлөлтөд шинээр хэрэгжүүлэх барилга байгууламжийн төсөл, арга хэмжээний 94.1 хувьд зардал, үр ашиг, үр дүнгийн шинжилгээ хийгдсэн боловч тооцоолол нь бүрэн, бодитой бус, нийгэм, эдийн засагт үзүүлэх нөлөөлөл тодорхойгүй байгааг аудитын дүгнэлтэд дурджээ.
Үүний улмаас төсөл, арга хэмжээг эдийн засгийн үр ашиг ба нийгмийн ач холбогдлоор эрэмбэлэн, нэн тэргүүнд хэрэгжүүлэх хөрөнгө оруулалтыг оновчтой сонгох боломж багасаж байна.
Мөн барилга байгууламж, их засварын ажлын төсөвт өртгийг баталгаажсан зураг төсөвт үндэслэн төлөвлөж, тоног төхөөрөмжийн хэрэгцээ шаардлага болон бодит өртгийг судалгаанд тулгуурлан тооцохгүй байх зэрэг асуудал давтагдаж байгааг онцолсон юм.
Төсвийн бодлогыг үр дүнд суурилан хэрэгжүүлж байгаа хэдий ч төсвийг өмнөх жилийн гүйцэтгэлд тулгуурлан улам нэмэгдүүлэх уламжлалт арга барил хэвээр байгааг Ерөнхий аудитор С.Магнайсүрэн хэллээ.
Сэтгэгдэл